人工智能正進入新階段,並繼續是2026年股票市場的重要結構性主題。隨着2027年臨近,多份研究報告*及調查顯示,人工智能投資正逐步邁向新階段,投資者的關注焦點亦由基礎設施開支,擴展至終端用戶採用情況及盈利表現。
人工智能應用由對話式聊天機械人進一步延伸
2026年的一項重要發展,是面向大眾市場、可執行多步驟工作流程的人工智能智能體逐漸出現。
自人工智能智能體於2026年成為主流人工智能產品的一部分後,終端用戶需求有所增加。例如Sensor Tower估計,Meta Muse(Meta平台於2026年9月8日推出的個人人工智能智能體)在推出首兩日錄得逾83,000次下載,首40日下載量則超過1,000萬次。
這反映人工智能應用正逐步轉向更偏重執行的模式,既拓寬應用場景,亦增加每項任務所需的運算資源,或會進一步帶動對人工智能基礎設施的需求。
人工智能業界近期發展或帶動CPU需求上升
隨着人工智能智能體的需求演變,相關需求正擴展至整個人工智能價值鏈,由GPU延伸至CPU、記憶體及軟件應用。
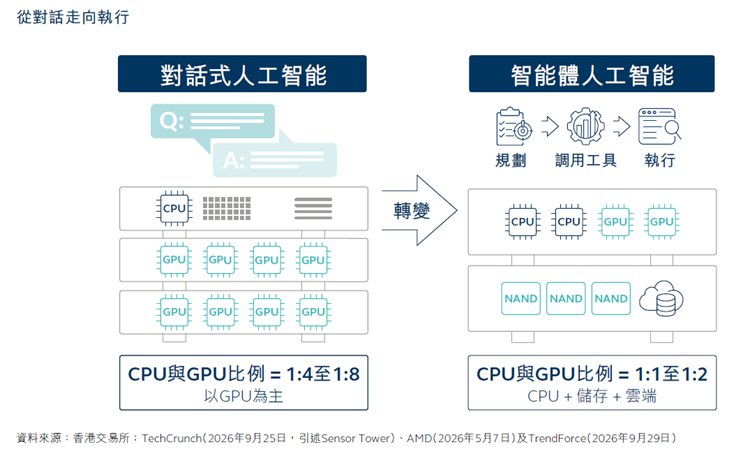
相較對話式聊天機械人,人工智能智能體在執行多步驟工作流程時,需要更多模型調用、以CPU為基礎的協調運作及數據存取,因而增加對CPU運算能力的需求。
儘管GPU仍是人工智能訓練的核心,智能體系統中CPU與GPU運算能力的配置比例正在改變,反映額外的CPU需求。
例如,半導體公司AMD於2026年年中指出,智能體工作流程除了GPU基礎設施外,亦需要獨立的CPU運算層。
配置比例由聊天機械人部署中約每四至八個GPU配備一個CPU,轉向部分智能體系統中每個GPU配備一個CPU。
同樣,行業研究機構TrendForce預計,CPU與GPU比例約為1:1至1:2,顯示CPU在智能體系統中的相對角色或有所提升。
內地人工智能應用及運算發展加快
中國的人工智能生態系統亦逐步轉向可執行任務的人工智能智能體。主要科技平台一方面發展消費者及企業應用,另一方面建設配套運算基礎設施。2026年中國市場的部分發展包括:
智能體模型及應用
• 字節跳動(非上市公司)推出通用智能體模型Seed1.8。公司表示,該模型支援資訊檢索、程式碼生成、圖像用戶介面互動及複雜工作流程;
• 騰訊雲(700 HK)推出 LightVela,這是一個以 Hermes Agent 為基礎、託管於雲端的個人人工智能智能體平台,功能包括持久記憶、任務自動化及與通訊應用程式整合;
• 阿里巴巴集團 (9988 HK)表示,其職場人工智能智能體平台 QwenWork 在公開測試推出後一個月內,用戶數超過3,000萬。
運算基礎設施
• 阿里巴巴集團(9988 HK)公布真武V900人工智能晶片,計劃於2027年第一季量產及商業發布;
• 華為(非上市公司)推出 Atlas 960E SuperPoD。公司表示,系統可擴展至 4,096 個 NPU,並在 FP8 精度下提供8 EFLOPS運算效能;以及
• 京東(9618 HK)公布計劃使用摩爾線程晶片建設一個由100,000個GPU組成的運算集群,以支援大模型訓練、推理及具身智能。
中國人工智能生態系統:國內詞元(token)需求增長
除產品推出及基礎設施投資外,模型使用量亦可從另一角度反映中國人工智能生態系統的發展。
中國信息通信研究院於10月發布的報告顯示,2026年6月中國內地每日詞元消耗量約為500萬億,接近2025年12月水平的四倍。
由於智能體需要重複調用模型以完成多步驟任務,詞元使用量可作為衡量相關應用對底層人工智能模型需求的一項參考指標。
中國具規模的數碼應用場景,包括電子商貿、餐飲配送及出行服務,為智能體帶動的詞元使用提供終端需求基礎。
這些場景為智能體執行任務提供實際應用環境,而快速的產品迭代及專有數據亦有助其部署及商業化。
人工智能價值鏈中的香港上市股份
在香港市場,人工智能主題涵蓋價值鏈多個環節,包括雲端平台、人工智能模型開發商及硬件。
以下公司例子反映相關業務的多元性。市場常用的相關披露指標包括雲端收入、基礎設施使用率及硬件訂單。
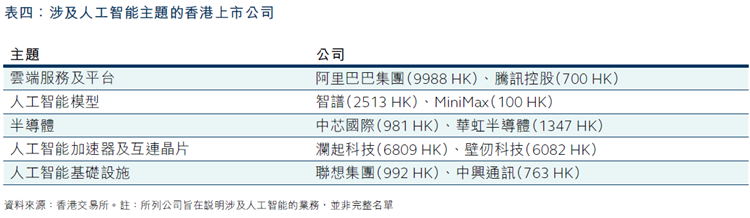
• 雲端服務及平台:阿里巴巴(9988 HK)及騰訊(700 HK)可作為此板塊的例子,兩家公司均擁有成熟的雲端業務,並投資於人工智能相關基礎設施,包括自研晶片及運算集群。
• 人工智能模型:在此市場板塊,智譜AI(2513 HK)及MiniMax(100 HK)是兩家香港上市開發商的例子,服務消費者及企業人工智能應用。
• 國產運算及硬件:此價值鏈環節包括中芯國際(981 HK)及華虹半導體(1347 HK)等晶圓代工企業、記憶體介面及高速互連專家瀾起科技(6809 HK)、人工智能加速器開發商壁仞科技(6082 HK),以及聯想(992 HK)和中興通訊(763 HK)等系統供應商。這些企業反映國產運算升級及數據中心建設所涉及業務的廣度。
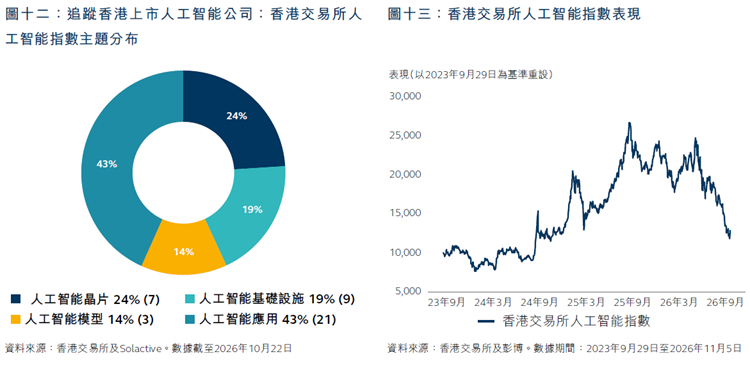
除個別公司的發展外,香港交易所人工智能指數追蹤人工智能價值鏈中香港上市公司的股價表現。指數由40家公司組成,涵蓋人工智能晶片、人工智能基礎設施、人工智能模型及人工智能應用。
指數成分亦反映香港市場的人工智能相關投資範圍並不限於雲端平台及模型開發商。
截至2026年10月22日,人工智能應用佔指數權重43.3%,其次為人工智能晶片24.0%、基礎設施19.1%及模型13.6%。
主要成分股包括中芯國際、華虹半導體、聯想、商湯及MiniMax(人工智能主題分項見圖十二)。
隨着業務規模擴大,人工智能模型開發商正尋求資金,以支持模型開發及擴充運算能力。Anthropic於10月26日公布上市計劃,另有傳媒報道指,更多人工智能模型公司或於2027年尋求上市。這些發展反映公開市場可在行業擴展融資方面發揮作用。
人工智能公司的盈利能力是投資者關注的核心因素之一。
科技公司近期公布的業績顯示,投資者正審視人工智能開支及財務表現。例如,Alphabet 的收入及盈利遜於預期,且自由現金流轉為負數,其股價於10月28日收市後交易時段下跌約10%。同日,Oracle的長期收入目標及融資計劃紓緩市場對人工智能基礎設施開支的憂慮,股價上升約11%。
香港上市公司的業績表現亦有分化:瀾起科技公布首九個月業績後,股價於11月2日收市上升2.2%;勝宏科技第三季純利按年下跌52%,主要受非經常性虧損影響,股價於10月30日收市下跌9.5%。
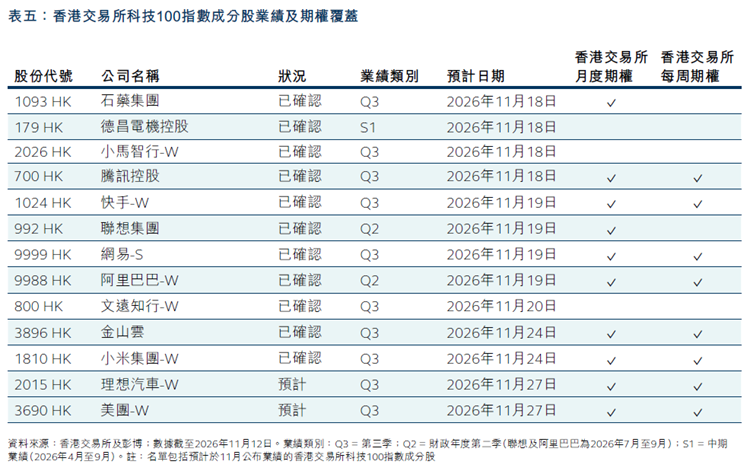
下表列出預計於11月公布業績的香港交易所科技100指數成分股,並顯示相關香港交易所上市月度及每周期權的供應情況。
了解更多香港人工智能生態系統的最新發展:
人工智能企業正引領2026年上市浪潮 >
人工智能新股打造全新的發行人生態圈 >
股權資本市場系列:香港再融資市場表現活躍 >
* 2026年人工智慧指數報告:經濟展望 (AI Index Report 2026: Economy), 2026年